-
[어닝콜 분석] 실리콘모션(SIMO) 2026년 3분기 콘퍼런스콜 전문 해부: 2027년까지 예약된 폭발적 성장과 의혹의 종결현명한 경제와 투자/미국주식 텐배거 2026. 10. 29. 22:23반응형
숫자를 넘어 경영진의 목소리로 확인한 압도적 자신감
3분기 실적 수치 자체도 충격적인 어닝 서프라이즈였지만, 방금 종료된 콘퍼런스콜 질의응답(Q&A)은 그 이상의 확신을 주었다. 커뮤니티에서 잠시 노이즈가 일었던 OCF(운전자본) 의구심을 단칼에 정리했을 뿐만 아니라, 2027년 매출 40% 이상 성장이라는 파격적인 가이드라인까지 선제적으로 제시했다. 월가 기관 애널리스트들과 경영진이 주고받은 핵심 문답과 사업의 본질을 꼼꼼히 정리해 본다.
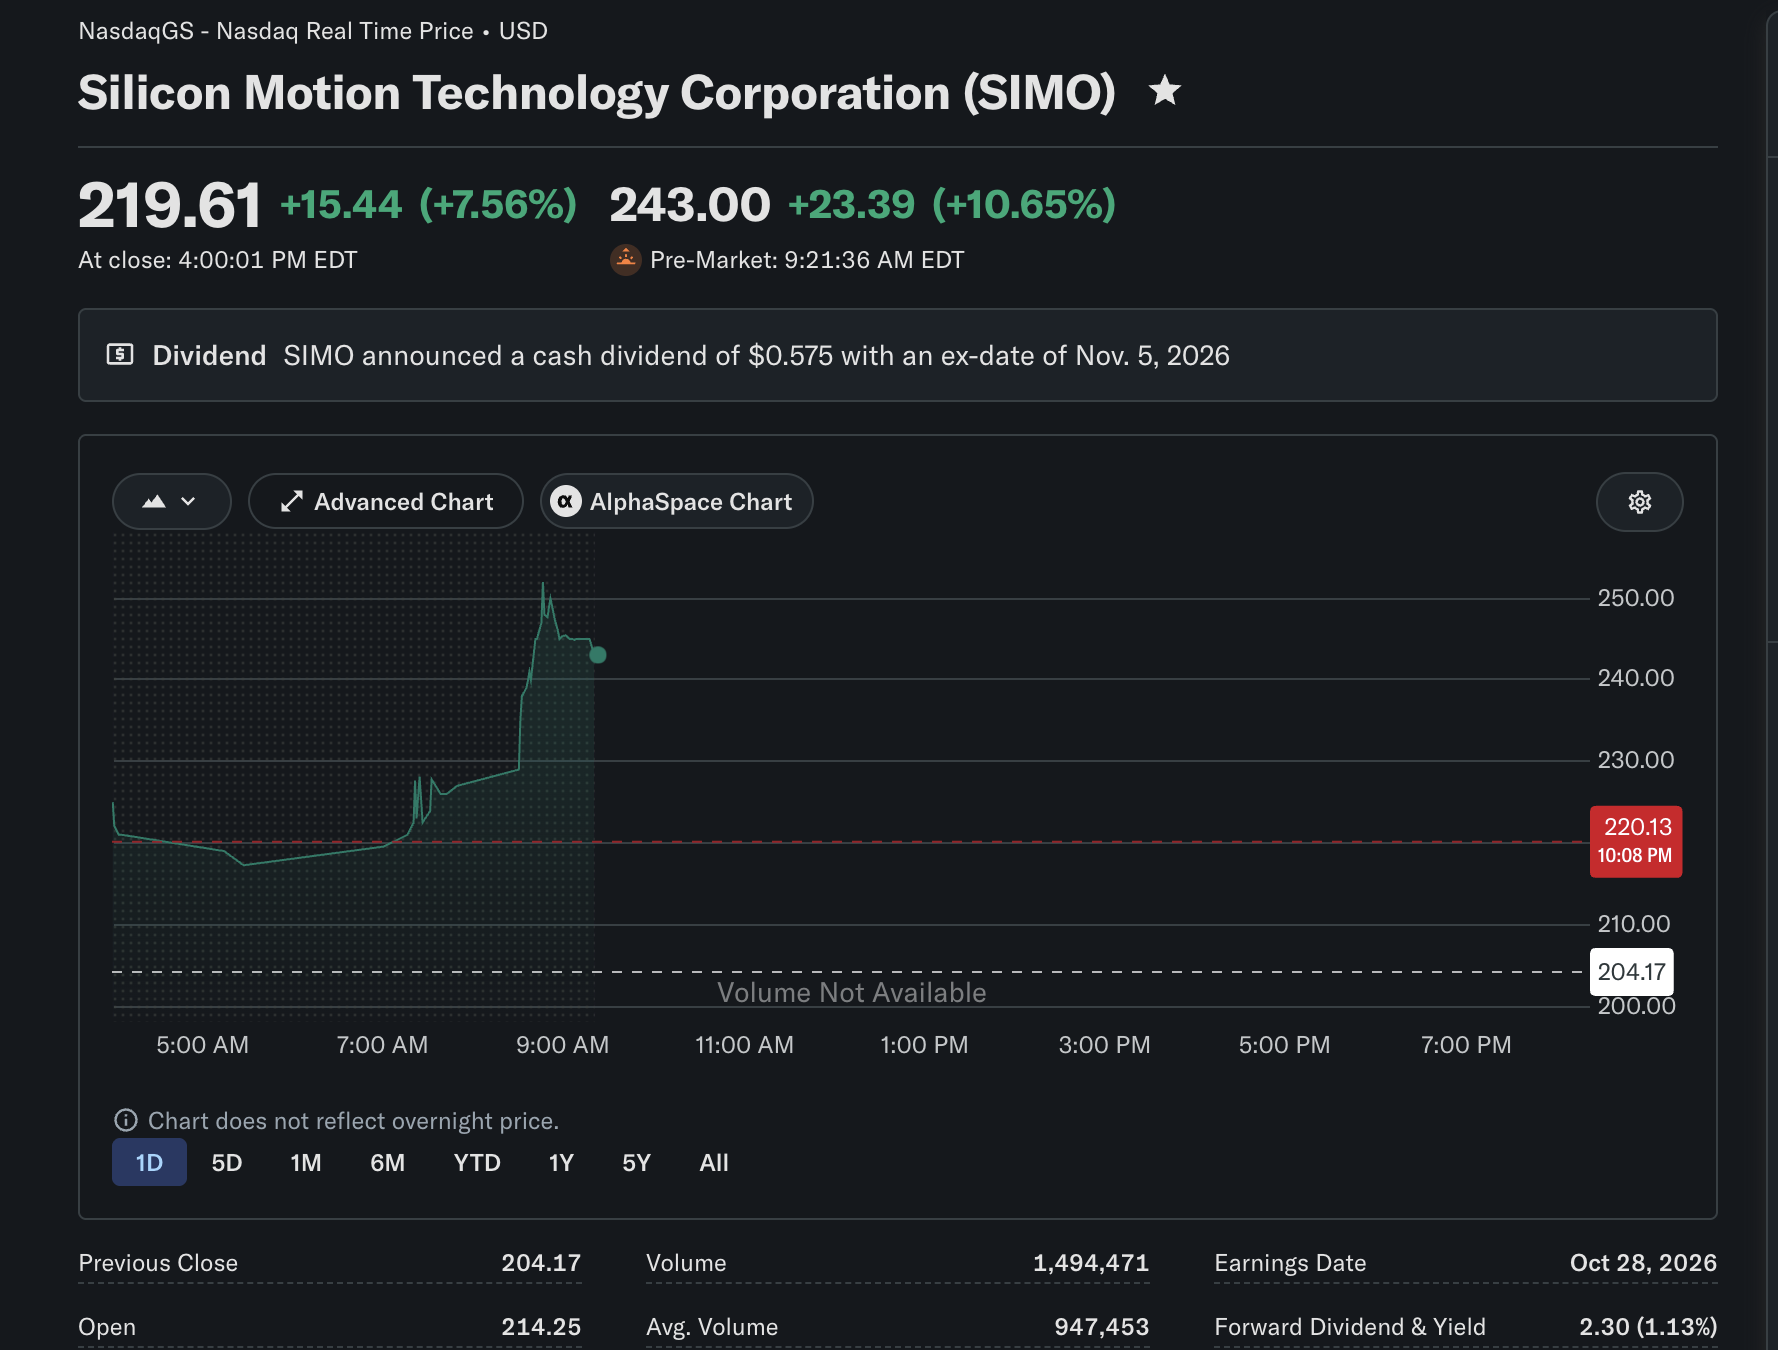
2026년 3분기 어닝콜. 장 시작전 1시간 어닝콜 진행 후 주가가 데이장에서 10% 넘게 폭등하고 있다. 1. 3분기 실적 하이라이트 및 경영진 총평
- 압도적인 외형 및 수익성: 3분기 매출 5억 6,020만 달러(YoY +131%), Non-GAAP EPS $4.35(YoY +333%) 달성. 4분기 연속 사상 최대 실적 경신.
- 마진율의 퀀텀점프: 총마진(Gross Margin) 53.7%, 영업이익률(Operating Margin) 32.1% 기록.
- CEO 왈라스 코우(Wallace Kou)의 한마디: "실리콘모션은 단순 소비자용 PC 컨트롤러 제조사를 넘어, 엔터프라이즈 AI 인프라와 전장(Automotive) 시장을 선도하는 다각화된 기업으로 완전히 체질 개선에 성공했다."
2. 콘퍼런스콜 핵심 Q&A 5가지 총정리
① 2027년 매출 "최소 40% 이상 성장" 선언 (Needham & Company)
- 질문: 내년(2027년) 매출이 최소 40% 성장하고 총마진이 50%대를 유지한다고 했는데 구체적인 동력은?
- 답변(경영진):
- 고마진 제품인 MonTitan(몬타이탄) 엔터프라이즈 컨트롤러와 Ferri(전장용) 솔루션의 비중이 폭발적으로 늘고 있다.
- 자동차 프로젝트는 한 번 인증되면 3~5년 이상 고정 납품되는 장기 수주다.
- 전 세계 거의 모든 완성차 업체와 협력 중이며, 수주잔고(Backlog)가 워낙 단단해 시장 경기와 무관하게 2027년 최소 40% 이상 탑라인 성장을 확신한다.
② OCF 및 재고 급증 논란의 진실 (William Blair)
- 질문: 재고자산이 8억 달러를 넘겼는데, 현금으로 감당 가능한가? 재고 회전과 추가 자금 조달 필요성은?
- 답변(경영진):
- 낸드(NAND) 자재를 확보하고 완제품으로 현금화(Cash Flow)되기까지의 회전 주기는 약 2분기(6개월)다.
- 지난 8월 조달한 11억 5천만 달러 규모의 0% 무이자 전환사채(CB)로 향후 수년간의 운전자본(Working Capital)을 이미 완벽하게 확보했다. 추가 자금 조달은 전혀 필요 없다.
- 4분기부터 납품 대금이 회수되며 재고가 가파르게 현금흐름으로 전환될 것이다.
③ 2030년 100억 달러 시장: Near-CPU 부트 드라이브 독점 기회 (B. Riley / JP Morgan)
- 질문: AI 서버용 Near-CPU 부트 드라이브 기회는 얼마나 큰가?
- 답변(경영진):
- 낸드 제조사들이 돈 되는 고용량(8TB, 16TB) 서버 SSD에만 라인을 집중하느라 저용량 CPU 부트 드라이브 시장을 방치해 극심한 공급 부족(Shortage)이 발생했다.
- 주요 하이퍼스케일러와 서버 고객들이 실리콘모션으로 몰려들고 있다.
- 추가 ASIC 재설계 없이 기존 저전력 컨트롤러와 펌웨어로 즉시 대응 가능하며, 2027년 하반기 본격 양산에 돌입한다. 이 시장만 2030년까지 최소 100억 달러(약 14조 원) 규모로 커진다.
④ AI 생태계와 엔비디아(NVIDIA) 협력 (Roth Capital)
- 질문: HBM/DRAM 발전이 SSD 수요를 대체하지 않는가? 엔비디아 구조에서의 기회는?
- 답변(경영진):
- 몬타이탄(MonTitan)은 AI 서버, CSP, 엔비디아 생태계 전반에서 수요가 급증하고 있다.
- 엔비디아의 차세대 아키텍처(루빈 등)에서도 초고가 메모리 부담을 덜기 위해 SSD 기반의 키-밸류(KV) 캐시 수요가 필수적이다. 생태계가 커질수록 실리콘모션의 컨트롤러 수요는 정비례해서 증가한다.
⑤ 배당 및 주주환원 정책 (Morgan Stanley)
- 질문: 전환사채 발행 이후 배당 정책이나 자본 배분 계획에 변화가 있는가?
- 답변(경영진):
- "배당과 주주환원은 우리의 최우선 과제다."
- 최근 연간 배당을 주당 $2.00에서 $2.30으로 15% 전격 인상했으며, 10년 넘게 배당을 늘려온 만큼 향후 실적 성장에 맞춰 추가 인상을 지속 검토할 것이다.
3. 향후 실적 가이던스: 멈추지 않는 질주
구분 2026년 4분기 전망 2027년 연간 전망 매출액 5억 8,800만 ~ 6억 1,600만 달러 (YoY +111%~121%) 2026년 대비 최소 +40% 이상 추가 성장 매출총이익률 54.0% ~ 55.0% (Non-GAAP) 50%대 초중반 지속 유지 영업이익률 36.0% ~ 37.0% (Non-GAAP) 30%대 이상 고마진 레버리지 유지 결론: 대박이라는 말로도 부족한 '구조적 성장'의 증명
이번 어닝콜을 한 문장으로 요약하면 "물량 부족으로 못 팔 정도로 주문이 밀려 있으며, 2027년까지 역대급 성장이 확정되어 있다"는 것이다.
- 단기 노이즈(OCF) 완벽 해소: 6개월 내 현금 전환 및 $9.5억 현금 보유로 재무 건전성 입증.
- 신시장 장악: AI 데이터센터용 부트 드라이브와 전장(차량용) 솔루션의 고마진 믹스 안착.
- 가시성 높은 미래: 2026년 매출 2배 폭증에 이어, 2027년에도 40% 이상 성장 확약.
지난주 주가가 $184선까지 빠지며 속을 태웠던 시간은 결국 위대한 기업을 헐값에 흔들어 털어내려던 시장의 트릭이었음이 증명되었다. 이미 200달러를 가볍게 뚫어냈고, 이제 11월 5일 배당락과 함께 본래 기업가치($288~$369선)를 향해 우직하게 나아갈 일만 남았다.
오늘 하루 가게를 털어내며 느꼈던 헛헛함이, 이 완벽한 콘퍼런스콜 리포트 하나로 시원하게 씻겨 내려가는 기분이다.
반응형'현명한 경제와 투자 > 미국주식 텐배거' 카테고리의 다른 글