-
[실적 분석] 실리콘모션(SIMO) 2026년 3분기 어닝 서프라이즈 총정리: 폭증한 매출과 OCF 논란의 진실현명한 경제와 투자/미국주식 텐배거 2026. 10. 29. 10:56반응형
공포의 구간을 지나 마주한 성적표
지난주 주가가 $184선까지 밀려나며 평단가를 위협받을 때의 긴장감은 말로 다 표현하기 어렵다. 손절의 유혹을 뿌리치고 회사의 본질을 믿고 버텨낸 결과, 실리콘모션(SIMO)이 2026년 3분기 공식 실적 공시(Earnings Release)를 통해 압도적인 숫자를 증명해 냈다. 시장 컨센서스를 가볍게 뛰어넘는 매출과 EPS, 그리고 일각에서 우려하는 영업활동현금흐름(OCF)의 실체까지 팩트 중심으로 차분하게 정리해 본다.
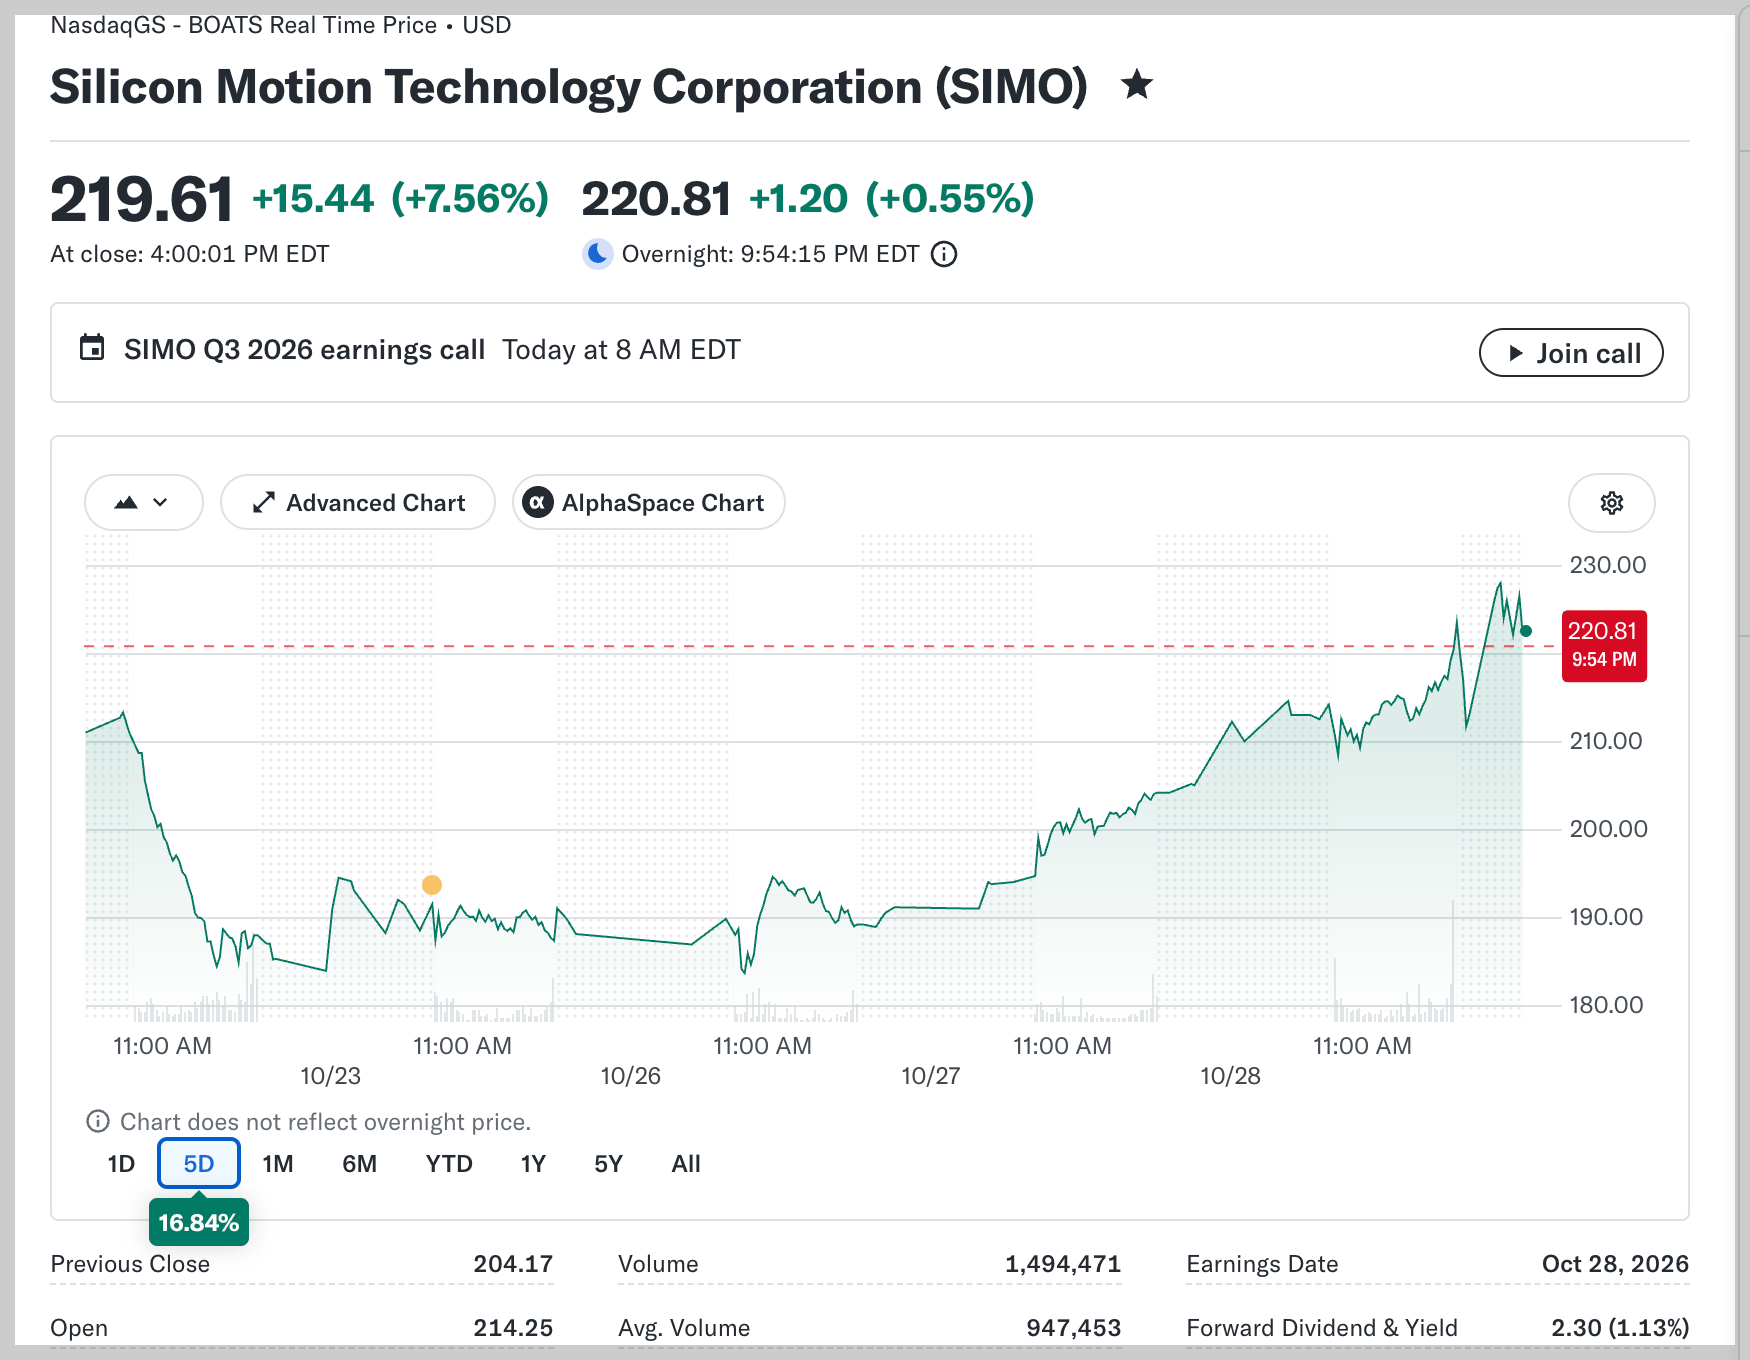
뉴욕시간 10월 28일 마감 실리콘모션 일봉차트 1. 3분기 핵심 실적 요약 (GAAP vs Non-GAAP)
- 매출액(Net Sales): 5억 6,021만 달러 ($560.2M)
- 전년 동기($242.0M) 대비 +131% 폭증, 전분기($451.0M) 대비 +24% 성장
- 시장 예상치(약 5억 3,200만 달러)를 2,800만 달러 이상 상회.
- Non-GAAP 주당순이익(Diluted EPS): $4.35
- 시장 컨센서스($3.30) 대비 +31.8% 상회한 초대형 서프라이즈.
- 전년 동기($1.00) 대비 4배 이상, 전분기($2.43) 대비 약 79% 수직 상승.
- (참고: GAAP 기준 EPS는 7,797만 달러 규모의 투자손실 평가 등이 반영되어 $1.91 기록)
- 마진율(수익성)의 질적 도약:
- 매출총이익률(Gross Margin): 53.6% (Non-GAAP 53.7%) (전년 48.6% ➡️ 전분기 50.2% ➡️ 53.6%로 개선 지속)
- 영업이익률(Operating Margin): 29.0% (Non-GAAP 32.1%)

2. 세부 사업 부문별 성장률: AI와 전장이 견인한 폭발적 실적
실적 세부를 뜯어보면 저가 PC 부품 회사가 아닌 고부가가치 AI·전장 기업으로 완전히 탈바꿈했음을 보여준다.
- Ferri & 부팅 드라이브 솔루션 (자동차 및 엔터프라이즈 AI):
- 전년 동기 대비 +2,580% ~ +2,585% 폭증
- 전분기 대비 +75% ~ +80% 급증
- 자율주행·전장용 반도체(Ferri)와 데이터센터 서버용 부팅 드라이브 수요가 실적 폭발의 1등 공신 역할을 했다.
- SSD 컨트롤러 사업부:
- 전년 동기 대비 +55% ~ +60% 성장, 전분기 대비 +20% ~ +25% 성장
- 4nm 공정 기반의 차세대 MonTitan(몬타이탄) AI 및 기업용 SSD 컨트롤러 양산이 본격화되기 시작했다.
- eMMC + UFS 컨트롤러 (모바일/임베디드):
- 전년 동기 대비 +35% ~ +40% 증가, 전분기 대비 -10% ~ -15% 소폭 감소
- 스마트폰 시장의 완만한 흐름 속에서도 메모리 제조사들의 아웃소싱 확대로 점유율 방어에 성공했다.
3. 논란의 OCF(영업활동현금흐름)와 곳간(현금성 자산)의 진실
커뮤니티 일각에서 3분기 OCF(-2억 5,611만 달러)를 두고 의구심을 제기하고 있으나, 대차대조표와 현금흐름표를 뜯어보면 이는 고성장 팹리스의 전형적인 현상이다.
- OCF 마이너스의 원인 (매출채권과 재고자산 급증):
- 매출이 전년 대비 131% 급증하면서 외상 납품 대금인 매출채권이 4억 4,347만 달러(전분기 대비 1억 2천만 달러 증가)로 잡혔다.
- 4분기 공급 폭증에 대응하기 위해 파운드리 선발주 등으로 재고자산이 8억 7,091만 달러(전분기 대비 약 2억 달러 증가)까지 늘어났다.
- 물건이 안 팔려서가 아니라, 폭발하는 주문을 맞추기 위해 선제적으로 원자재를 확보하고 외상 매출이 급증해 장부상 일시적으로 묶인 운전자본(Working Capital)의 영향이다. 4분기와 내년 상반기 수금이 진행되면 OCF는 가파르게 플러스로 돌아설 수밖에 없다.
- 현금성 자산 9억 5,358만 달러 보유:
- 지난 8월 발행한 0% 무이자 전환사채(11.25억 달러 조달)를 통해 은행 대출을 갚고 곳간을 채워두었다. 현재 보유한 현금성 자산만 약 9억 5,358만 달러(약 1조 3천억 원)에 달해 재무 건전성은 철벽 수준이다.
4. 4분기 가이던스: 2026년 사상 최대 실적 확정 예고
경영진이 제시한 4분기 가이던스는 실적 피크아웃에 대한 우려를 완벽하게 날려버렸다.
- 4분기 예상 매출: 5억 8,800만 ~ 6억 1,600만 달러
- 전분기 대비 +5% ~ +10% 추가 증가, 전년 동기 대비 +111% ~ +121% 성장
- 시장 예상치(5억 4,980만 달러)를 10% 이상 뛰어넘는 수치다.
- 4분기 수익성 목표:
- 매출총이익률(Gross Margin): 54.0% ~ 55.0% (Non-GAAP 기준)
- 영업이익률(Operating Margin): 36.0% ~ 37.0% (Non-GAAP 기준)
- CEO 코멘트: "2026년 연간 전체 매출은 전년 대비 100% 이상 성장하여 사상 최고 실적을 기록할 것이며, 엔터프라이즈와 AI 제품군은 이제 막 매출 기여를 시작하는 초입 단계에 불과하다."

5. 배당금 15% 인상 확정 (11월 5일 배당락)
이사회는 연간 현금 배당금을 주당 $2.30(분기당 $0.575)로 15% 인상했다.
- 배당락일(기준일): 2026년 11월 5일
- 지급일: 2026년 11월 19일
- 어닝 서프라이즈로 다져진 주가에 배당수익까지 얹어지는 확실한 주주환원 정책이다.
결론: 흔들릴 이유가 없는 본질의 승리
이번 3분기 실적 공시는 시모가 단순 레거시 반도체 업체가 아니라, 엔비디아와 빅테크의 AI 인프라 확장 사이클에서 필수적인 기업용 SSD·차량용 컨트롤러 공급사로 완전히 자리 잡았음을 숫자로 확인시켜 주었다.
단기 OCF 지표를 두고 왈가왈부하는 노이즈가 있겠지만, 사상 최대를 향해 달리는 4분기 매출 가이던스와 37%에 달하는 마진율, 그리고 $9.5억이 넘는 현금 곳간이 회사의 펀더멘털을 증명한다.
장중 $226선까지 회복하며 평단가($238선) 회복이 목전에 다가왔다. 매장 철거라는 큰 짐을 내려놓는 날, 계좌에서도 가장 든든한 실적 방파제가 완성되었다. 서두르지 않고 원칙대로 11월 5일 배당과 본질 가치 회복을 편안한 마음으로 지켜보면 된다.
반응형'현명한 경제와 투자 > 미국주식 텐배거' 카테고리의 다른 글
- 매출액(Net Sales): 5억 6,021만 달러 ($560.2M)