-
[미국 시황] 9월 11일 / 잠결에 본 실리콘모션(SIMO) 8% 급등… CPI 쇼크 뚫어낸 반도체와 델(DELL), 그리고 다음 주 FOMC현명한 경제와 투자/미국주식 텐배거 2026. 9. 12. 06:19반응형
미국장 시작 전, 잠깐 침대에 누워있다가 그만 깜빡 잠이 들었다.
눈을 떠보니 시계는 이미 새벽 3시를 넘어가고 있었다. 비몽사몽 핸드폰을 켜서 계좌를 확인했는데, 눈이 번쩍 뜨였다. 보유 중인 실리콘모션(SIMO)이 장중 8%가 넘는 강력한 급등세를 뿜어내고 있었던 것.결국 그 길로 잠이 완전히 깨버렸고, 주말 이른 새벽 6시인 지금 가게(카페)로 출근해 따뜻한 커피 한 잔 내려놓고 차분히 앉았다. 끈질긴 인플레이션 지표와 다음 주 금리 인상 확률 급등 속에서도 시장이 왜 반등했는지, 그리고 이번 반도체 시장의 흐름과 다음 주 운명의 FOMC 일정까지 차분히 정리해 본다.
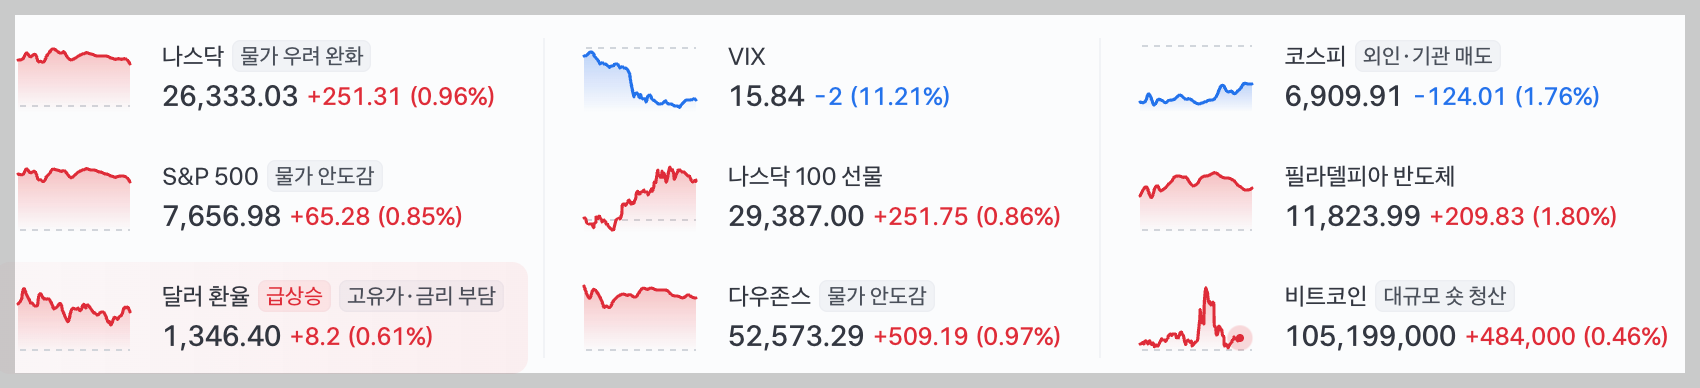
1. 8월 CPI 발표와 미국 3대 지수 반등
- S&P 500: 7,656.98 (+0.86%)
- 다우존스: 52,573.29 (+0.98%)
- 나스닥 종합: 약 +0.9% 상승 마감
8월 소비자물가지수(CPI)는 전년 대비 3.4%, 전월 대비 0.4% 상승하며 헤드라인 수치는 시장 예상치에 부합했다. 다만 변동성이 큰 식품과 에너지를 뺀 근원 CPI가 전월 대비 0.3% 올라 예상치(0.2%)를 웃돌며 시장에 긴장감을 불렀다.
그럼에도 지수가 상승한 이유는 악재의 '선반영'과 기업들의 강력한 실적 덕분이다. 서부 텍사스산 원유(WTI)가 배럴당 100달러 선에서 일시 숨고르기에 들어간 가운데, AI 인프라 수요가 여전히 견고하다는 것을 빅테크와 하드웨어 기업들이 숫자로 증명해 냈다.
2. 필라델피아 반도체 지수(SOX) 및 섹터 전반 흐름: 뚜렷한 양극화
금요일 장에서 기술주 반등의 선봉장은 단연 반도체 섹터였다.
- 지수 흐름과 시장 분위기: 필라델피아 반도체 지수는 4일간의 조정을 강하게 되돌리며 기술주 전반의 투자 심리를 빠르게 회복시켰다. 젠슨 황 엔비디아 CEO가 2030년까지 AI 시장이 3조~4조 달러 규모로 커질 것이라는 전망을 재차 강조하면서 AI 밸류체인 전반에 강력한 매수세가 유입됐다.
- 섹터 내 명확한 차별화 (양극화 장세):
- 강세군 (AI 인프라 연계 팹리스 & 컨트롤러): 연산 속도 고도화와 직결된 특수 칩셋, 초고속 데이터 인터페이스 기업들이 지수 상승을 주도했다. 애플(+1.91%), AMD(+2.60%), 실리콘모션(+8.36%) 등이 대표적이다.
- 조정 및 숨고르기군 (메모리 완제품 생산 라인): 마이크론(-0.27%), 샌디스크 등은 고유가 및 원가 부담, 단기 차익 실현 매물로 인해 지수 상승 폭에 미치지 못하거나 약세를 보이며 뚜렷한 디커플링을 나타냈다.
3. 델 테크놀로지스(DELL): AI 서버 수주잔고 950억 달러의 충격
반도체와 하드웨어 시장 전반에 가장 큰 불을 지핀 것은 델(DELL)이었다.
- 실적 서프라이즈: 2분기 매출 470억 달러(전년비 +58%), 주당순이익(EPS) 7.04달러로 월가 전망치를 가볍게 뛰어넘었다.
- 폭발하는 AI 서버 주문: 이번 분기에만 609억 달러라는 사상 최대 AI 서버 주문을 쓸어 담았고, 분기 말 기준 AI 서버 수주잔고만 무려 950억 달러(약 120조 원)에 달한다. 연간 AI 서버 매출 전망치도 740억 달러로 대폭 상향했다.
- S&P 100 지수 편입 확정: 3년간 700% 폭등한 델은 오는 9월 21일 자로 S&P 100 지수에 공식 편입된다. 마이클 델 CEO가 언급했듯 "2027년까지 AI 칩과 인프라 부족이 이어질 것"이라는 전망은 반도체 수요의 지속성을 보증했다.
4. 다음 주 예정된 연준(FOMC) 금리 결정 일정 (한국 시간 기준)
- FOMC 정례회의: 2026년 9월 15일(화) ~ 16일(수) (미국 현지 기준)
- 금리 결정 및 성명서 발표: 2026년 9월 17일(목) 새벽 3:00 (한국 시간 KST)
- 의장 기자회견: 2026년 9월 17일(목) 새벽 3:30 (한국 시간 KST)
CME FedWatch 기준 25bp 금리 인상 확률은 87~90%까지 치솟았다.
시장 영향 분석: 시장이 이미 90% 가까이 인상을 기정사실로 받아들이고 있어 25bp 인상 자체는 '재료 소멸'로 소화될 가능성이 크다. 진짜 핵심은 기자회견에서 나올 발언 수위와 점도표다. 연말 추가 인상 가능성을 강하게 열어둔다면 고금리 장기화 부담으로 일시적 조정을 겪을 수 있지만, "지표 흐름을 보며 유연하게 대응하겠다"는 뉘앙스만 나와줘도 강한 안도 랠리가 이어질 수 있다.
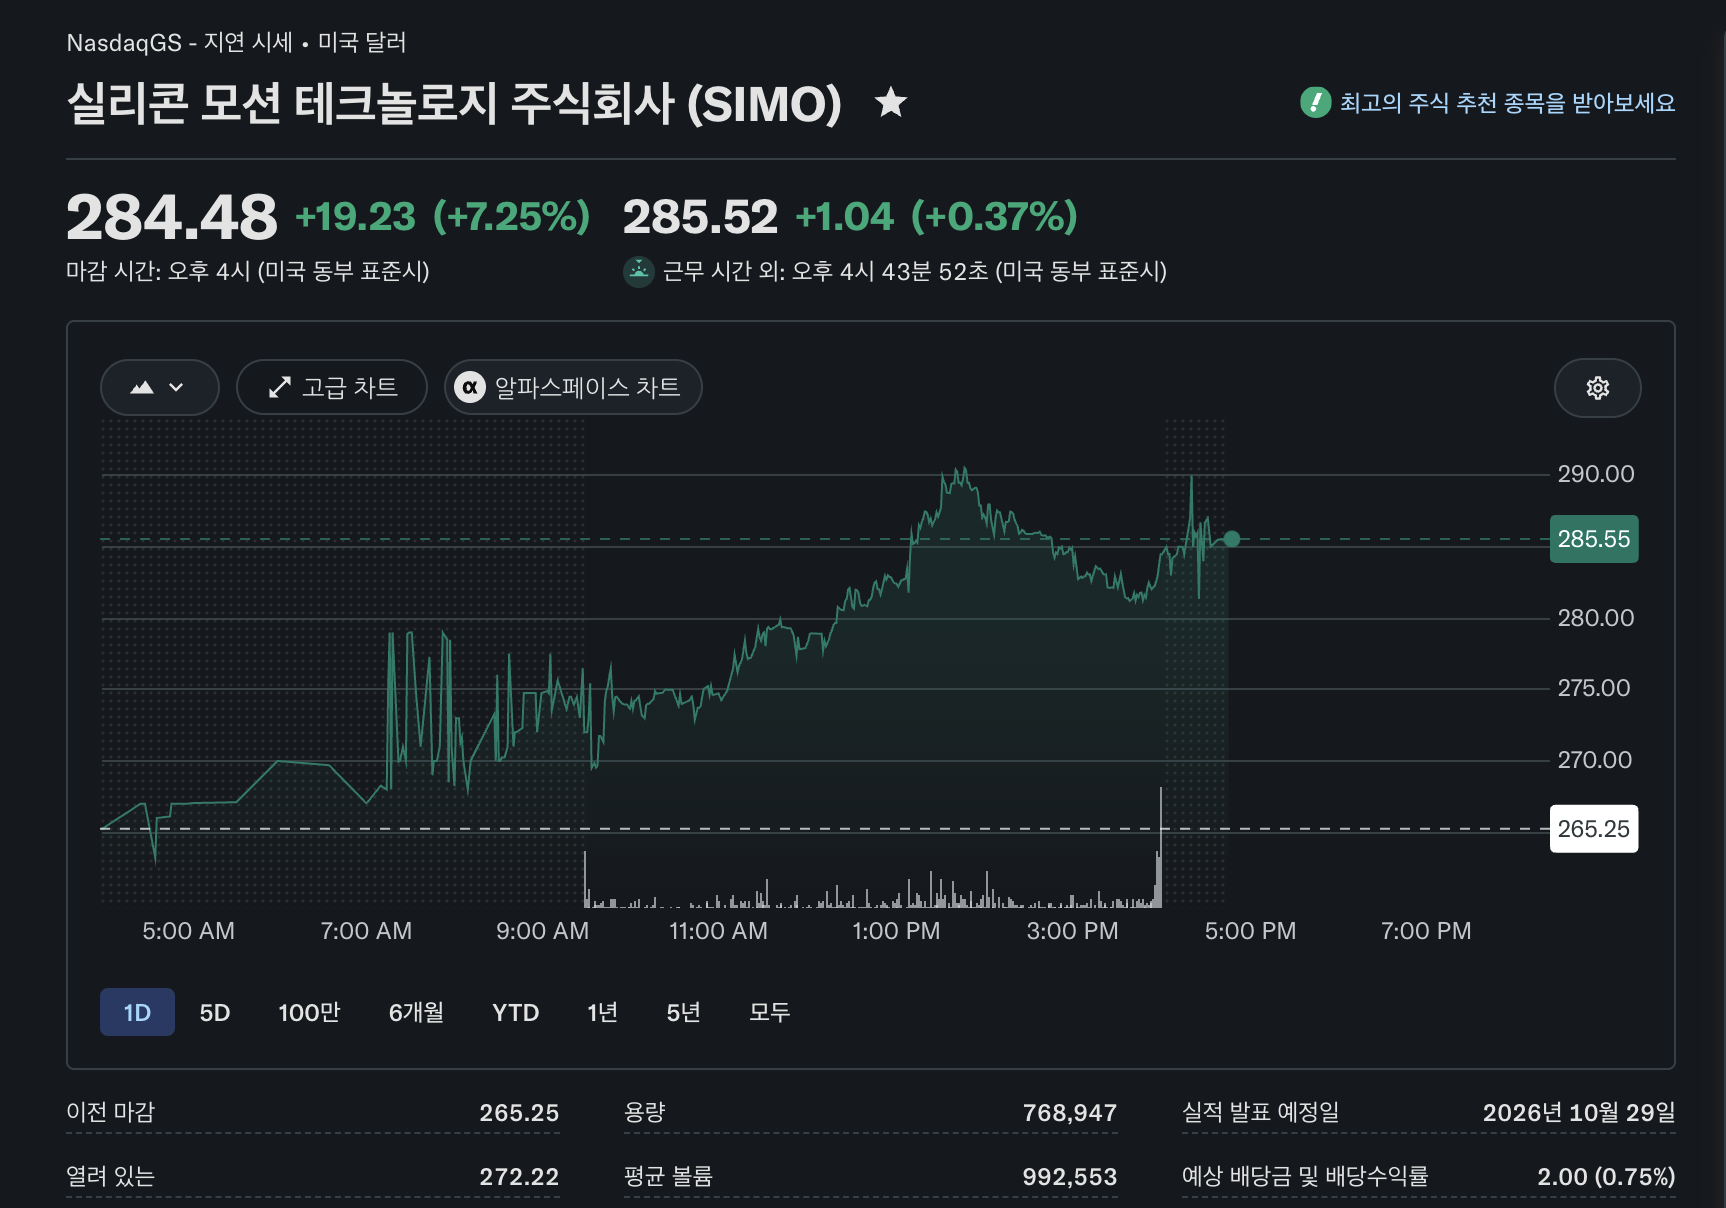
9월 11일 실리콘 모션 일봉차트 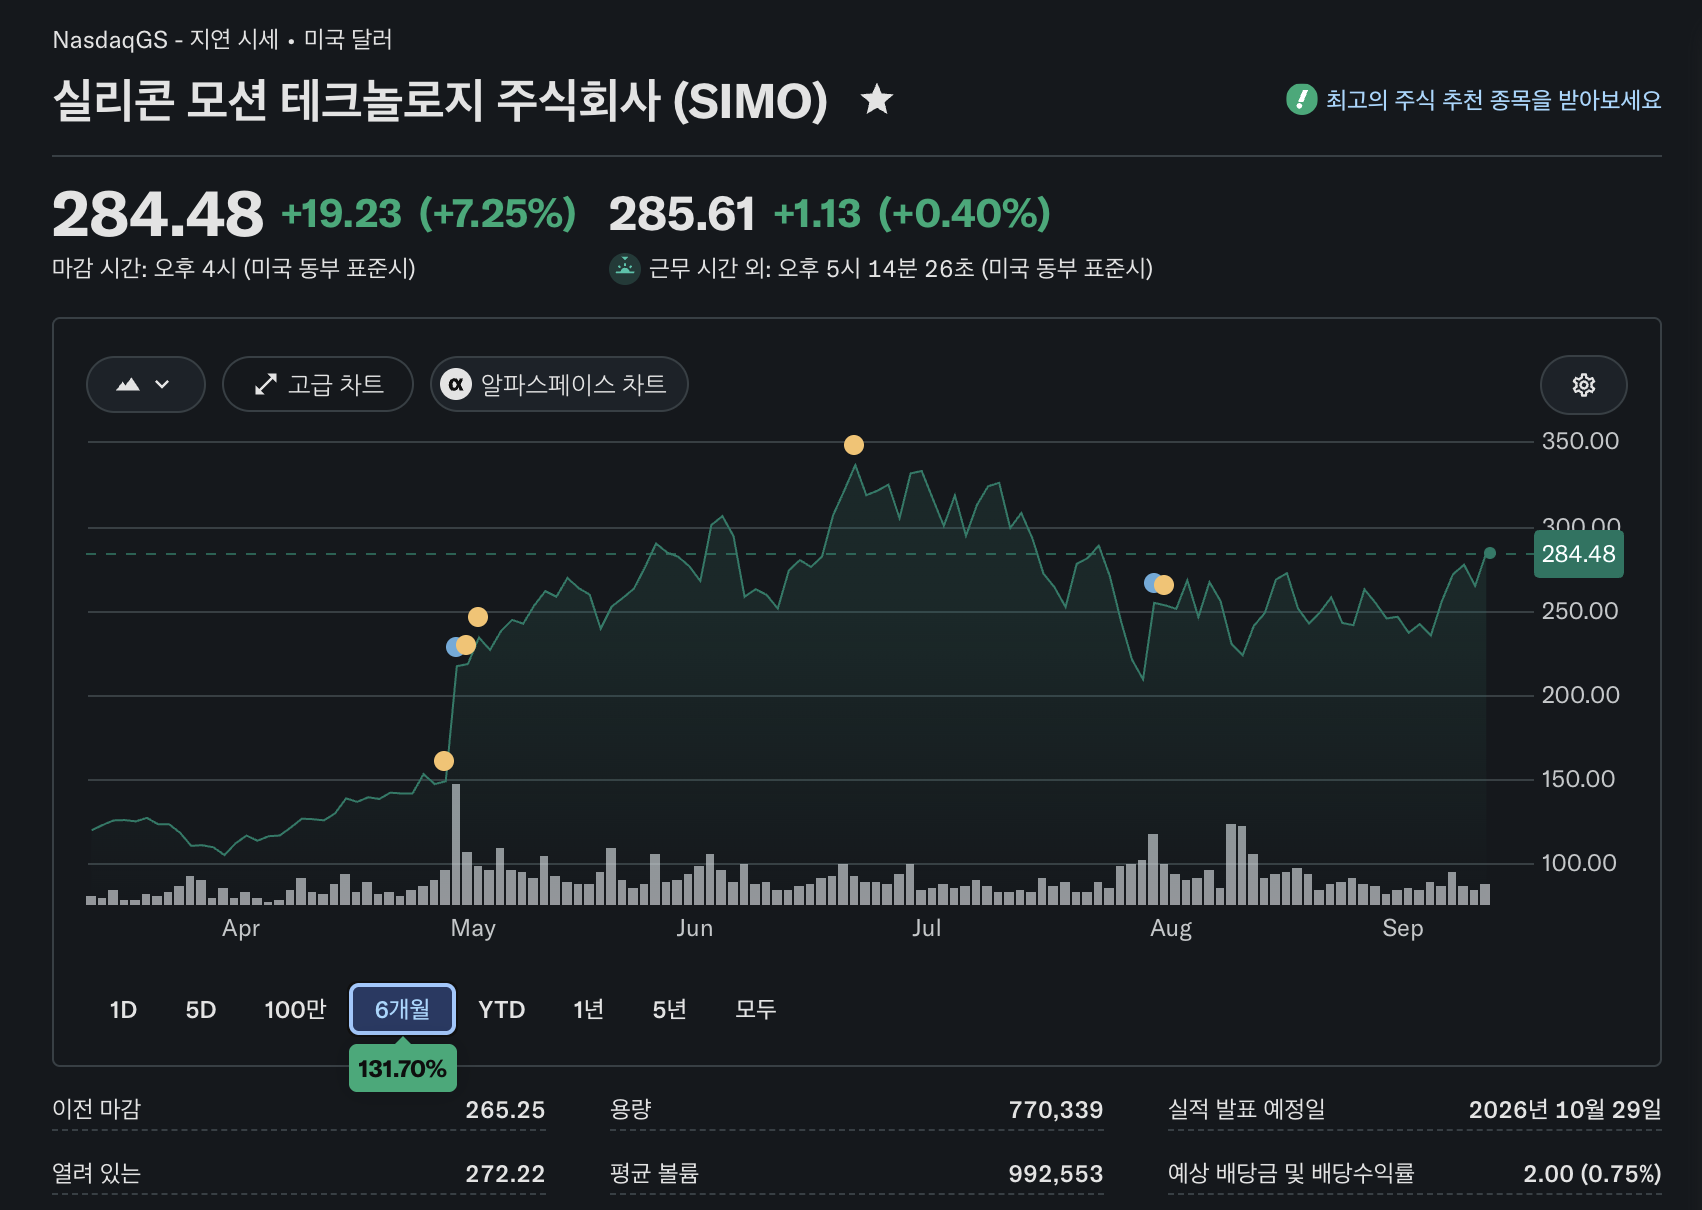
9월 11일 현재 실리콘모션 6개월 차트 5. 실리콘모션(SIMO) 8%대 급등 vs 샌디스크 하락, 원인은?
새벽에 눈을 번쩍 뜨이게 만든 실리콘모션과 아쉽게 숨고르기를 한 샌디스크의 배경은 명확하다.
실리콘모션(SIMO)의 급등 배경:
- PCIe Gen5 고성능 스토리지 채택 본격화: 델의 실적에서 확인되었듯 AI 데이터센터가 폭증하면서 데이터 병목을 뚫어줄 핵심 부품인 Gen5 컨트롤러 수요가 터졌고, 시장에서 강력한 재평가(Re-rating)를 받고 있다.
- NAND 공급 부족에 따른 구조적 수혜: 주요 낸드 플래시 제조사들의 타이트한 공급망 속에서 장기 공급 계약을 확보하며 월가 애널리스트들의 연간 실적 전망치와 목표주가가 지속 상향되고 있다.
- 전장용 보안 인증(ISO/SAE 21434) 획득: 피지컬 AI와 차세대 소프트웨어 정의 차량(SDV) 밸류체인에서 고마진 장기 공급망을 선점했다는 평가가 강한 기관 매수세를 끌어왔다.
샌디스크의 하락 배경:
- S&P 100 편입 재료 노출에 따른 차익 실현: 델과 함께 9월 21일 자로 S&P 100 지수에 신규 편입되는 대형 호재를 맞았지만, 발표 직후 단기 차익을 노리고 들어왔던 단타성 매물이 시장 반등을 틈타 일시적으로 출회됐다.
- 컨트롤러 전문사와 완제품 라인의 시각 차: 독점적 칩 기술을 쥔 팹리스형 컨트롤러사(SIMO)에 수급이 집중된 반면, 고유가와 인플레 국면에서 제조 원가 부담을 안는 메모리 완제품 라인은 단기 숨고르기 장세를 보였다.
새벽을 열며 내리는 결론
단 하루 계좌가 빨갛게 물들었다고 해서 흥분해 추격 매수로 달려들 자리는 결코 아니다. 다음 주 목요일 새벽 FOMC 결과와 연준의 워딩을 차분히 확인하고 움직여도 늦지 않다. 델이 숫자로 증명한 AI 인프라의 막대한 수요, 필라델피아 반도체 지수의 기술적 반등, 샌디스크의 S&P 100 패시브 자금 유입 모멘텀, 그리고 실리콘모션의 독보적인 컨트롤러 경쟁력은 여전히 탄탄하다. 새벽 공기를 마시며 다시 한번 마음에 새긴다. 원칙대로 현금 비중을 든든하게 지켜가면서, 조급함 없이 긴 호흡의 텐베거 관점으로 흔들림 없이 가보자.
반응형'현명한 경제와 투자 > 미국주식 텐배거' 카테고리의 다른 글