-
[미국주식] 거인들을 뛰어넘는 AI 메모리의 핵심 두뇌, 실리콘모션(SIMO) 총정리 (ft. 잭스 & 모틀리풀)현명한 경제와 투자/미국주식 텐배거 2026. 9. 8. 08:08반응형
AI 반도체와 메모리 시장이 뜨겁게 달아오르면서 마이크론(MU)과 샌디스크(SNDK) 같은 대형 메모리 기업들이 주목받고 있지만, 그 거인들의 뒤에서 폭발적으로 실적을 빨아들이는 진짜 알짜 기업이 있다. 바로 낸드 플래시의 핵심 두뇌인 컨트롤러를 만드는 실리콘모션(SIMO)이다.
최근 유력 투자 매체인 잭스(Zacks)와 모틀리 풀(The Motley Fool)에서 연달아 쏟아져 나온 실리콘모션의 핵심 분석 내용을 하나로 묶어 정리해 본다.
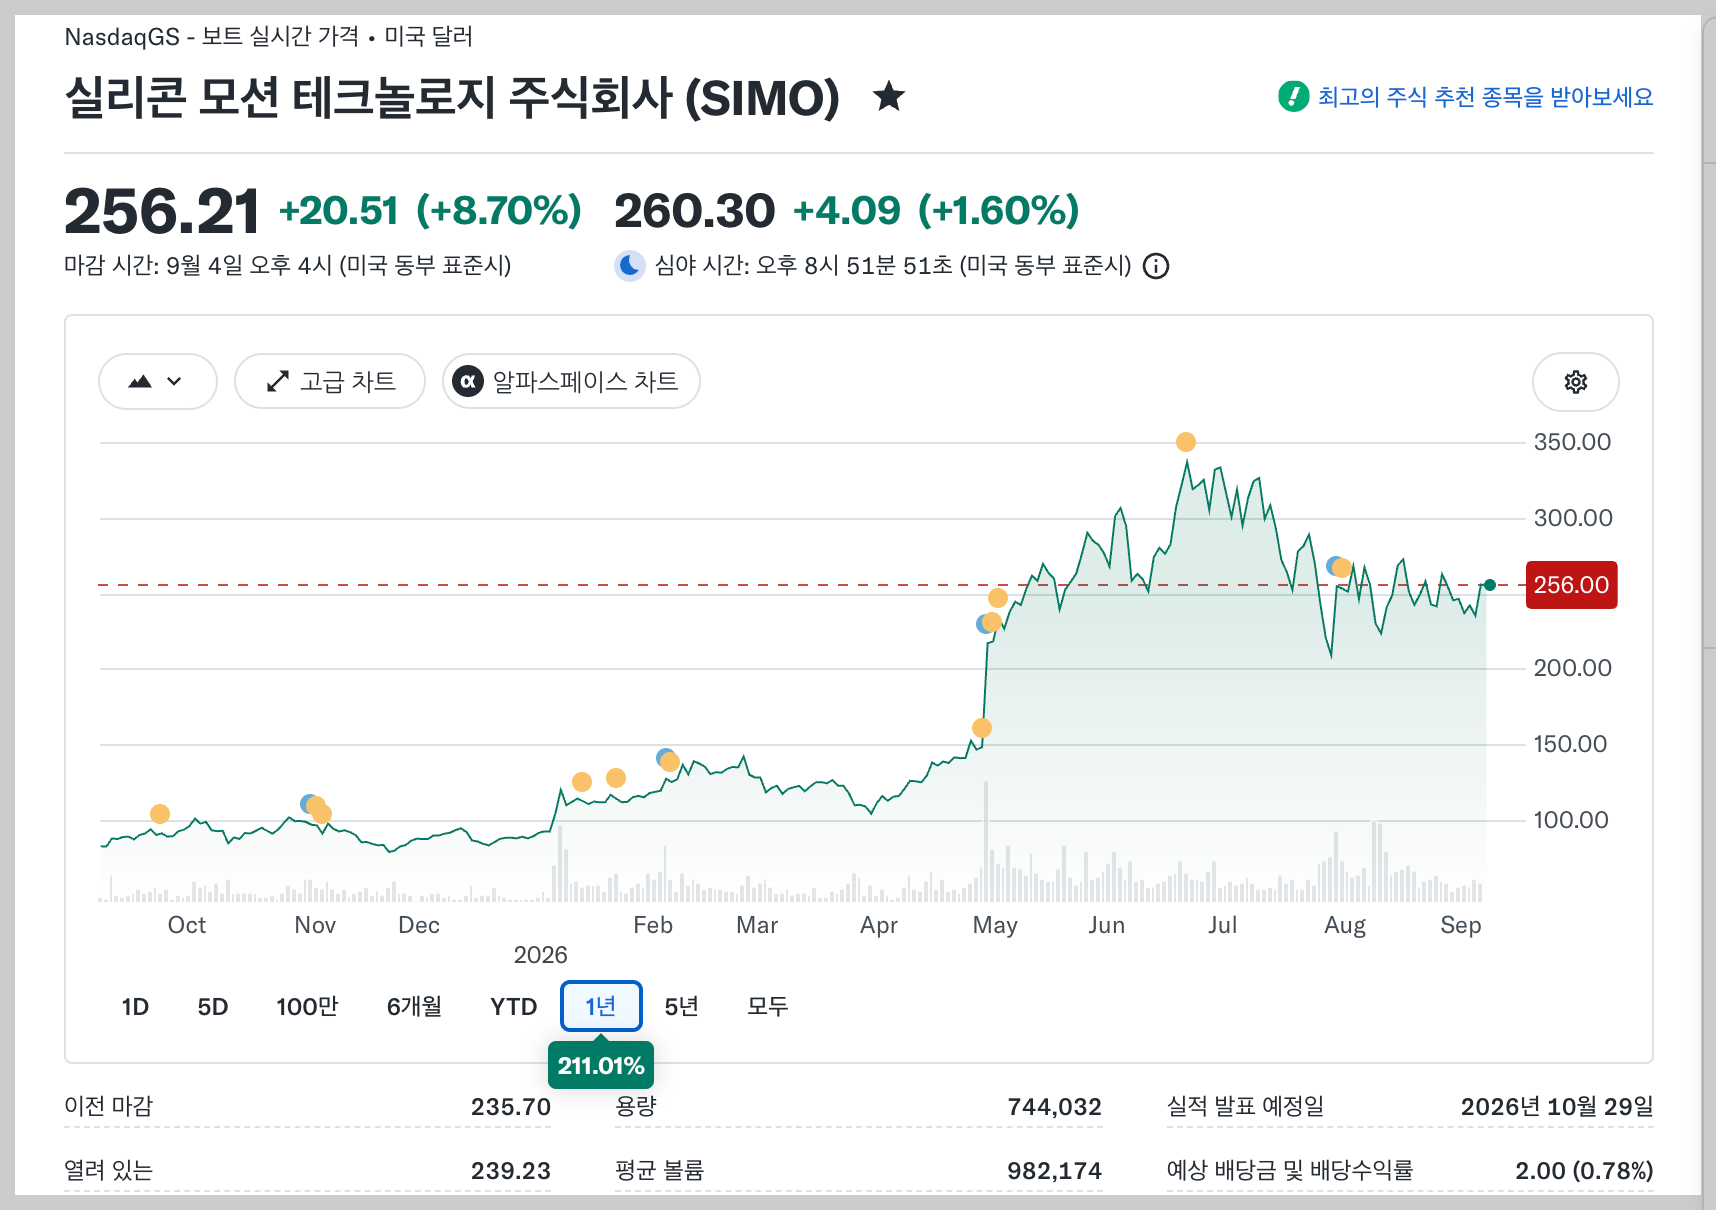
실리콘모션 1년 차트 9월 8일 현재 1. 마이크론과 샌디스크가 날아오를수록 돈을 버는 구조
실리콘모션은 낸드 플래시 메모리가 제대로 작동하도록 지휘하는 '컨트롤러' 팹리스 강자다. 마이크론과 샌디스크가 바로 이 회사의 핵심 고객사다.
- 최근 마이크론은 전략적 고객들과의 장기 계약으로 견고한 수익 기반을 확보했다고 밝혔고, 샌디스크 역시 2030년까지 이어지는 다년간 계약을 바탕으로 직전 분기 대비 무려 51%의 매출 성장을 기록했다.
- 이 거대 메모리 제조사들이 잘나간다는 것은 곧 실리콘모션의 컨트롤러 주문이 폭주한다는 뜻이다. 올해 실리콘모션 주가가 180% 넘게 수직 상승한 가장 확실한 배경이다.
2. 찍히는 숫자가 증명하는 실적 서프라이즈 (2분기 대박, 3분기도 청신호)
단순한 테마성 기대감이 아니라 실제 숫자가 강력한 펀더멘털을 증명하고 있다.
- 2분기 어닝 서프라이즈: 매출 4억 5,100만 달러를 기록하며 자체 가이던스(최대 4억 1,100만 달러)를 가볍게 깨부쉈다. 전년 동기 대비 127%, 전 분기 대비 32% 증가한 경이로운 수치다.
- 경영진의 확신: CEO는 "향후 수년간 지속 가능하고 질 높은 성장을 위한 단단한 플랫폼을 완성했다"고 공언했다.
- 3분기 전망: 3분기 매출 전망치 역시 전 분기 대비 20% 증가한 최대 5억 4,100만 달러로 잡혀 있다. 주요 고객사인 마이크론과 샌디스크가 줄줄이 예상치를 깬 만큼, 10월 말 예정된 실리콘모션의 실적 발표 역시 시장 기대를 훌쩍 뛰어넘을 가능성이 매우 높다.
3. EU 사이버 복원력법(CRA) 선제 준수로 칩 신뢰도 격차 확대
AI 인프라와 엣지 기기가 늘어날수록 하드웨어 보안이 수주를 가르는 핵심 잣대가 되고 있다.
- 실리콘모션은 유럽 연합의 까다로운 사이버 복원력법(CRA) 준수 1단계를 달성했다.
- 사고 보고 프로세스 정비와 지속적인 모니터링, 전용 취약점 보고 채널 개설까지 마쳤다.
- 엔터프라이즈 및 엣지 SSD 컨트롤러부터 모바일용 eMMC/UFS, 차량용 및 물리적 AI용 Ferri 솔루션까지 전 제품군에 걸쳐 글로벌 보안 기준을 선제 충족하면서 마이크론, WDC 등과의 경쟁 속에서도 독보적인 신뢰성을 확보했다.
4. 폭발하는 EPS 전망치와 잭스 '강력 매수(Rank #1)' 등급
실적 추정치와 밸류에이션 지표도 매력적이다.
- 이익 전망치 급상향: 최근 60일 동안 2026년 주당순이익(EPS) 전망치는 31.6% 뛴 $11.16, 2027년 전망치는 무려 50.3% 폭등한 $16.34로 상향 조정됐다.
- 밸류에이션(PER): 예상 이익 기준 PER은 17~28배 수준으로, AI 고성장주 사이클에 올라탄 기업치고는 여전히 매력적인 가격대다. 실적 성장이 본격적으로 찍힐수록 체감 밸류에이션 부담은 더 낮아진다.
- 투자 등급: 실적 전망치가 연달아 상향되면서 잭스 리서치 최고 등급인 Zacks Rank #1 (강력 매수, Strong Buy)을 꿰찼다.
대형 고객사들의 낙수효과를 온몸으로 받는 핵심 칩 공급사인데다, 글로벌 보안 규정까지 앞서서 뚫어내며 체급을 키우고 있다. 10월 말 3분기 실적 발표를 앞두고 펀더멘털과 모멘텀이 모두 맞아떨어지는 시점이라 계속해서 관심 있게 지켜볼 만하다.
반응형'현명한 경제와 투자 > 미국주식 텐배거' 카테고리의 다른 글